Esempio di finanziamento per un importo del credito di 10.000 €, rimborsabile in 96 rate mensili da 135,22 €. TAEG fisso: 6,99%, TAN fisso: 6,78%. Costi accessori del servizio azzerati. Importo totale dovuto per il prestito 12.981,12 €, solo per i nuovi clienti con più alto merito creditizio. Messaggio pubblicitario con finalità promozionale. Calcolo rilevato il 12/09/2026.
Non possiamo garantire che i dati siano del tutto esatti ogni giorno.
Filtri
Importo del prestito
Requisiti di ammissibilità
Finalità del prestito
Statistiche prodotto
Un'analisi completa di tutti i dati relativi ai prodotti in questo confronto per aiutarti a prendere la decisione giusta.
Prestito personale
6 (60%)
Consolidamento debiti
5 (50%)
prestito auto
6 (60%)
Importo del prestito
100 € - 100.000 € (29.310 €)
Durata
2 mesi - 180 mesi (56 mesi)
Tasso di interesse annuo
5,2% - 18,5% (10,69%)
Età minima
18 - 18 (18)
Reddito minimo
0 € - 0 € (0 €)
Conto bancario nel paese
7 (70%)
Numero di telefono del paese
9 (90%)
Cittadinanza
4 (40%)
Identificazione elettronica
9 (90%)
Accetta precedenti creditizi negativi
2 (20%)
Erogazione entro 24 ore
5 (50%)
Pagamento nel weekend
0 (0%)
Rinvio delle rate
4 (40%)
Rimborso anticipato
6 (60%)
Mediatore creditizio
1 (10%)
Primo prestito senza interessi
1 (10%)
Garante ammesso
6 (60%)
Diritto di recesso
8 (80%)
Statistiche basate su 10 prodotti Prestiti personali nel nostro database.
SocietàMinimoPiù alto
Younited Credit6,99%18,5%
Revolut7,88%17,67%
Compass6,97%12,31%
Prestipay9,44%12,62%
Findomestic7,87%14,31%
Crediper8,28%10,84%
MrFinan5,2%16,4%
Banca Etica6,5%9,64%
Santander9,35%11,47%
Kreditiweb5,2%16,4%
Tassi di interesse
Confronta i tassi di tutti gli operatori finanziari. Le barre mostrano l'intervallo tra i tassi più bassi e più alti offerti da ciascun operatore.
Scelta di Financera
Younited Credit
TAEG da 6,99% fisso, tra i più competitivi per i prestiti online, con costi accessori azzerati nell'esempio rappresentativo. Younited non pubblica però un TAEG massimo: il tasso finale dipende dall'istruttoria e compare nel SECCI.
Assistenza via telefono (800 006 868), email e centro assistenza online. Tempi di risposta fino a 2 giorni, risposte precise ma non sempre rapide. Reclami a reclami@younited-credit.it con riscontro entro 60 giorni, poi ricorso all'ABF.
Tasso fisso e rata costante per tutta la durata. Flessibilità molto limitata: niente salta rata, niente modifica di importo o data, niente garante o coobbligato. Estinzione anticipata senza indennizzo solo sull'intero debito residuo fino a 10.000 €.
Su Trustpilot, fonte indipendente, Younited ha 4,8 su 5 su 45.065 recensioni (rilevato il 12 settembre 2026). La società dichiara inoltre oltre 17.950 recensioni con il 97% di soddisfazione. Gli utenti apprezzano velocità e trasparenza; le critiche riguardano la rigidità della rata e i tempi di assistenza.
Ottieni condizioni esclusive dalle migliori aziende finanziarie
Come trovare il miglior prestito personale
Su Financera abbiamo analizzato le offerte di prestiti personali delle principali finanziarie in Italia. Con il nostro strumento puoi confrontare prestiti personali gratis e senza bisogno di iscriverti.
I tassi variano in base all'importo richiesto, alla durata del rimborso e al profilo del richiedente. Per questo conviene sempre confrontare almeno 3-4 preventivi prima di scegliere.
Come scegliere il prestito personale giusto
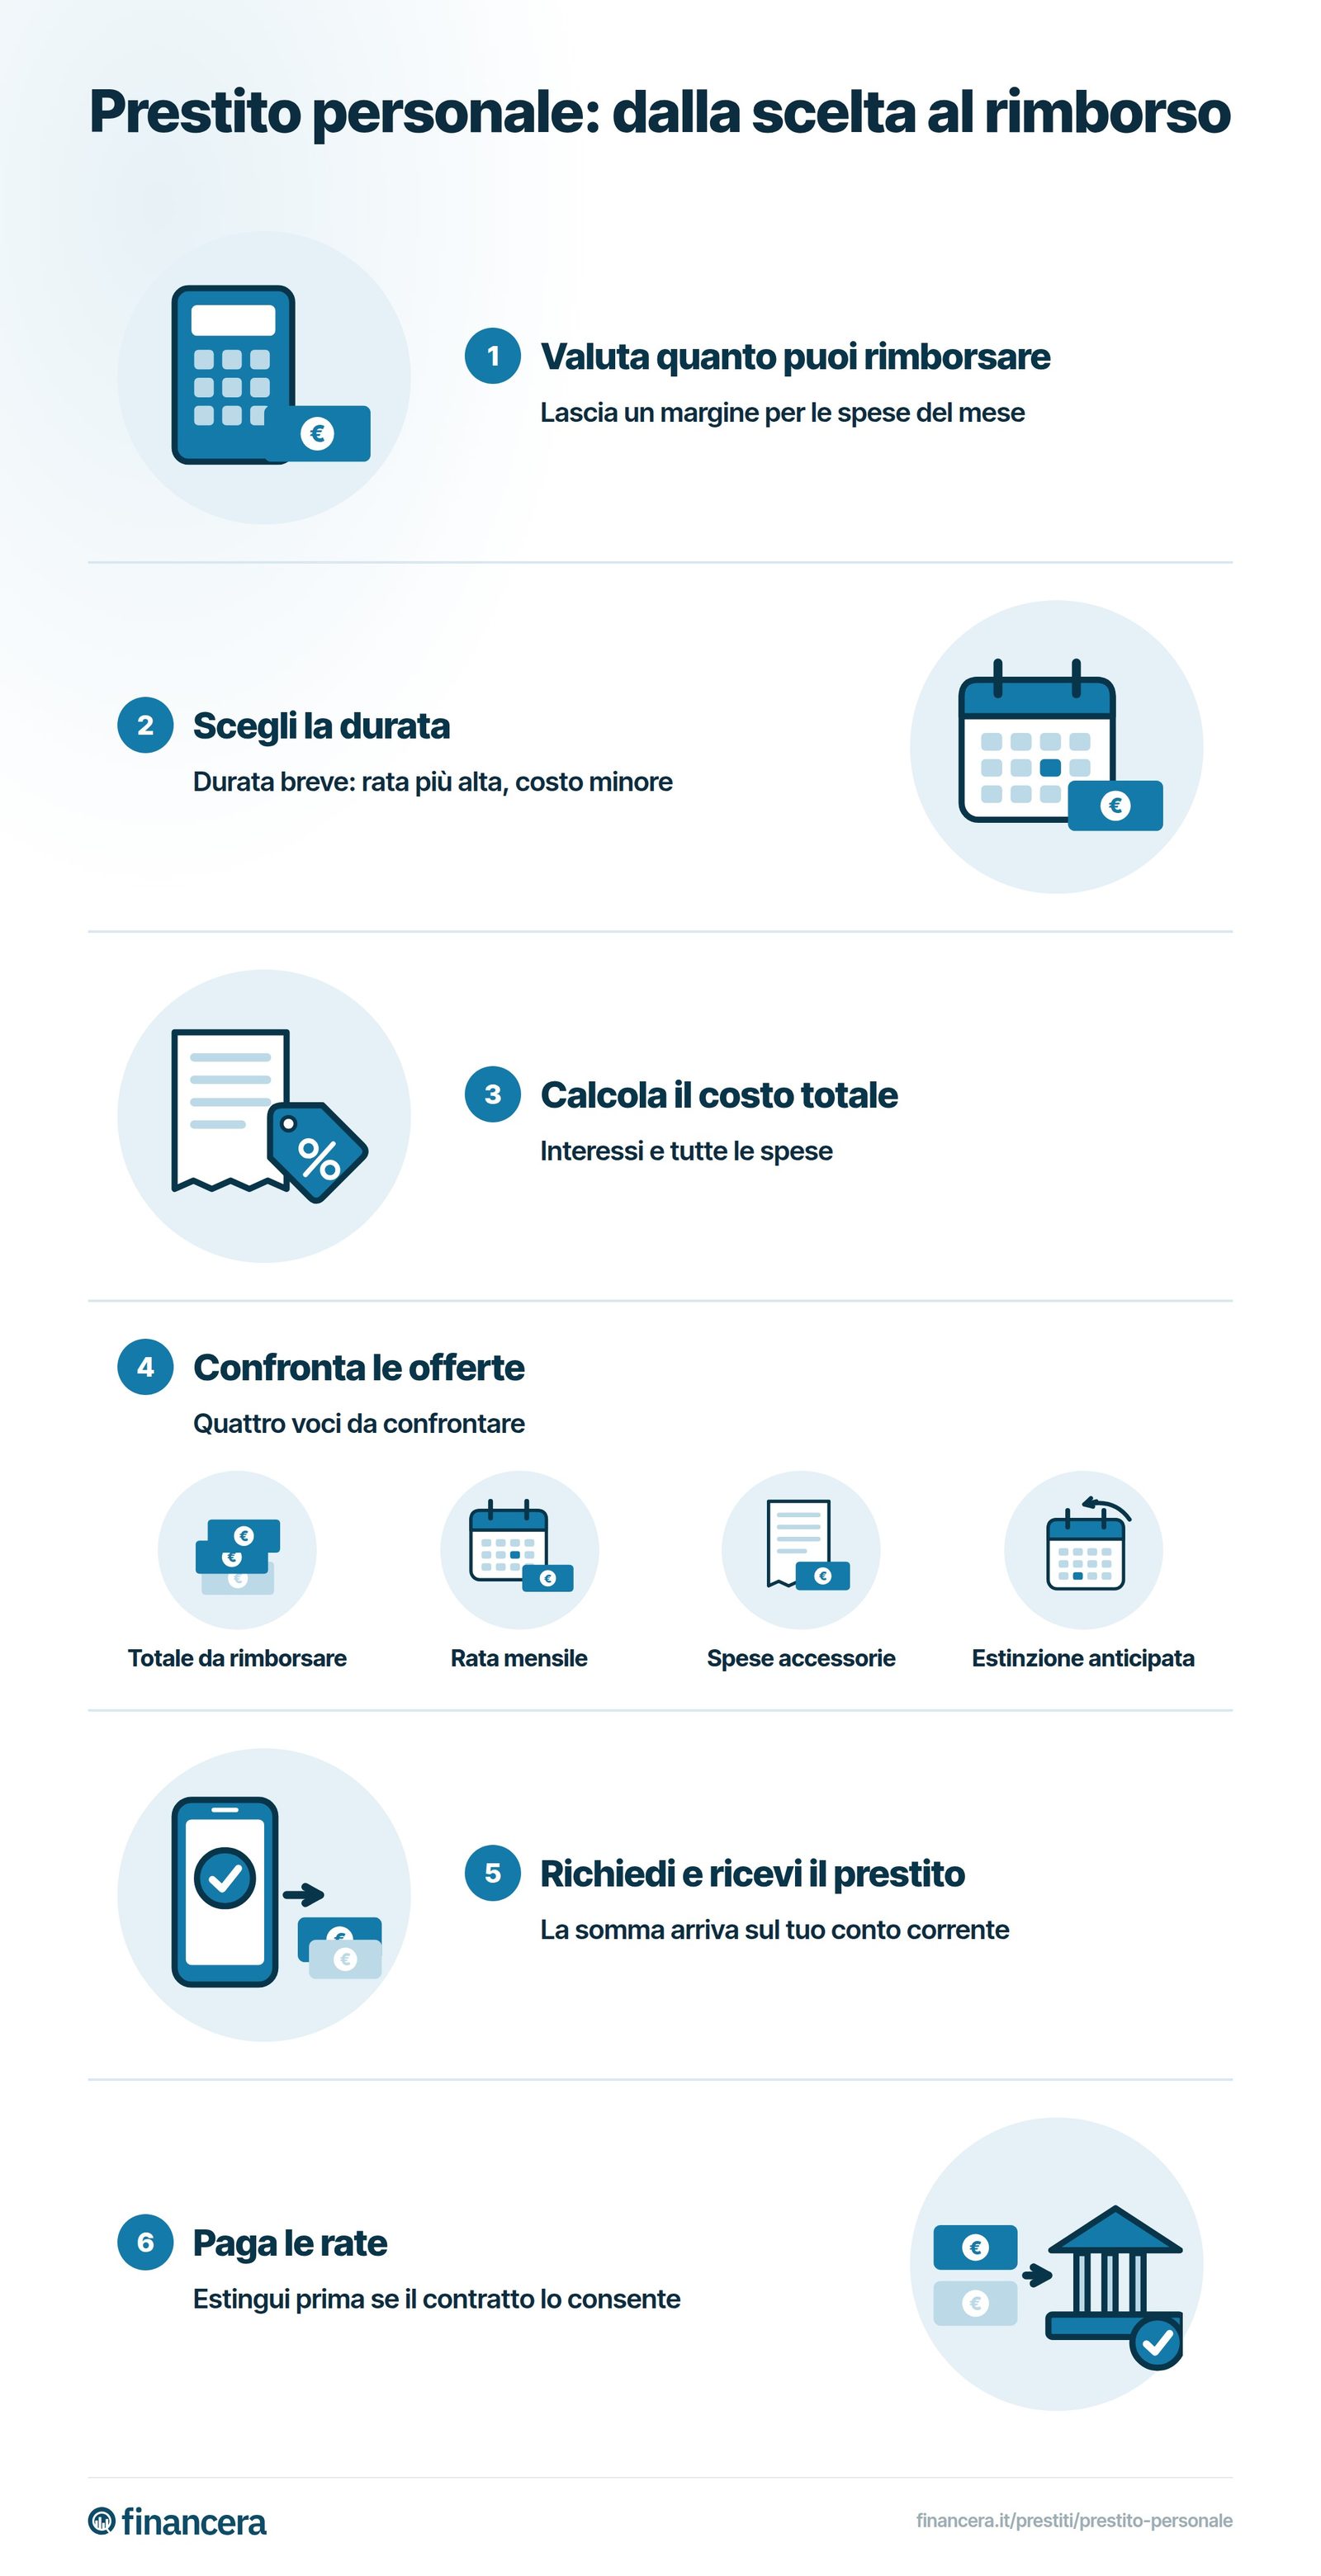
La scelta del prestito personale dipende da tre fattori principali: il costo totale del finanziamento, i tempi di erogazione e la flessibilità delle condizioni.
Il TAEG (Tasso Annuo Effettivo Globale) è l'indicatore più affidabile per confrontare le offerte perché include sia gli interessi (TAN) sia le spese accessorie come istruttoria e gestione pratica. Due prestiti con lo stesso TAN possono avere costi finali molto diversi.
Prima di firmare, verifica anche:
La possibilità di estinguere il prestito in anticipo e a quale costo
Se puoi saltare o posticipare una rata in caso di difficoltà
I tempi reali di erogazione dopo l'approvazione
Eventuali costi nascosti come l'assicurazione obbligatoria
Younited Credit: il TAEG più competitivo
Younited Credit offre prestiti personali con il TAEG più basso tra le finanziarie analizzate su Financera, rendendolo il miglior tasso per un prestito personale oggi disponibile. Il processo è interamente online: invii la richiesta, carichi i documenti e firmi il contratto in digitale.
I tassi variano in base all'importo e alla durata. Per un prestito di 10.000 € il TAN fisso parte dal 6,59% con un TAEG del 6,79%. Per importi fino a 60.000 € il TAN sale al 6,67% con TAEG del 6,88%.
Agos è una delle finanziarie più conosciute in Italia, controllata da Crédit Agricole. Offre prestiti personali online fino a 30.000 € con procedure rapide, sia dal sito web che in filiale.
Per chi è già cliente Agos, la richiesta è ancora più veloce tramite l'app e l'importo può arrivare sul conto in giornata. I tassi partono da un TAN del 6,89% (TAEG 8,35%) per un prestito da 15.000 € in 10 anni.
Findomestic, del gruppo BNP Paribas, si distingue per la flessibilità delle sue offerte. Puoi richiedere da 1.000 a 60.000 € con la possibilità di modificare l'importo della rata durante il rimborso.
Per un prestito di 10.000 € in 5 anni, il TAN fisso è dell'8,04% con un TAEG dell'8,74%. I tempi di erogazione sono rapidi: in genere il denaro arriva entro 48 ore dalla firma del contratto.
MrFinan non è una finanziaria: è un broker che raccoglie la tua richiesta e la abbina al prestito più adatto tra quelli disponibili sul mercato.
Il vantaggio principale è che il servizio è gratuito per il richiedente. MrFinan guadagna solo se la finanziaria approva il prestito. Questo significa che ha tutto l'interesse a trovarti la soluzione migliore.
È una buona opzione se hai un profilo meno standard (partita IVA, redditi irregolari, cattivi pagatori) perché può accedere a più finanziarie contemporaneamente.
Il prestito personale è un finanziamento non finalizzato: ricevi una somma sul conto corrente e la usi come preferisci, senza dover giustificare la spesa alla banca.
Il rimborso avviene con rate mensili fisse per tutta la durata del contratto. Ogni rata include una quota di capitale e una quota di interessi. All'inizio paghi più interessi, verso la fine più capitale.
Differenza tra TAN e TAEG
Il TAN (Tasso Annuo Nominale) indica solo gli interessi puri applicati al prestito. Il TAEG (Tasso Annuo Effettivo Globale) include anche tutte le spese accessorie: istruttoria, gestione pratica, incasso rata e assicurazioni obbligatorie.
Quando confronti due offerte, guarda sempre il TAEG. Un prestito con TAN basso ma molte spese accessorie può costare più di uno con TAN leggermente più alto ma senza costi aggiuntivi.
Requisiti per ottenere un prestito personale
I requisiti variano da finanziaria a finanziaria, ma in genere servono:
Residenza fiscale in Italia
Età compresa tra 18 e 75 anni (il limite varia)
Un conto corrente con IBAN italiano
Un reddito dimostrabile (busta paga, pensione, dichiarazione dei redditi)
Non essere protestati o segnalati nelle banche dati creditizie
Se non hai una busta paga, esistono soluzioni per pensionati, partite IVA e persone senza busta paga. Anche i cattivi pagatori hanno opzioni, anche se con condizioni meno favorevoli.
Sono due forme di finanziamento diverse. Il prestito personale non ha vincoli sull'uso del denaro e il rimborso avviene con addebito diretto sul conto.
La cessione del quinto invece prevede che la rata venga trattenuta direttamente dallo stipendio o dalla pensione, per un massimo di un quinto del netto mensile. È riservata a dipendenti pubblici, privati e pensionati.
La cessione del quinto ha spesso tassi più bassi perché la banca ha una garanzia automatica (il datore di lavoro trattiene la rata). Però è meno flessibile: non puoi scegliere l'importo della rata e i tempi di approvazione sono più lunghi.
Domande frequenti
Come funziona un prestito personale?
Il prestito personale è un finanziamento non finalizzato. Ricevi una somma di denaro sul conto corrente e la usi come preferisci. Il rimborso avviene con rate mensili fisse che includono capitale e interessi. In caso di approvazione, i tempi di erogazione variano da poche ore a qualche giorno.
Chi ha il tasso più basso per un prestito personale?
I tassi cambiano spesso. A marzo 2026, tra le finanziarie analizzate su Financera, Younited Credit offre il TAEG più competitivo a partire dal 6,79%. Segue Agos con TAEG dal 7,93%. Confronta sempre più preventivi perché il tasso che otterrai dipende dal tuo profilo specifico.
Quali sono i requisiti per un prestito personale?
In genere servono: residenza fiscale in Italia, età tra 18 e 75 anni, un conto corrente con IBAN italiano e un reddito dimostrabile (busta paga, pensione o dichiarazione dei redditi). Non devi essere protestato o segnalato negativamente nelle banche dati creditizie.
Qual è la differenza tra TAN e TAEG?
Il TAN (Tasso Annuo Nominale) indica solo gli interessi applicati al prestito. Il TAEG (Tasso Annuo Effettivo Globale) include anche tutte le spese accessorie come istruttoria, gestione pratica e assicurazioni obbligatorie. Per confrontare le offerte, guarda sempre il TAEG: è l'indicatore più completo del costo reale del finanziamento.
Si possono pagare in anticipo le rate di un prestito personale?
Nella maggior parte dei casi sì. L'estinzione anticipata è un diritto previsto dalla legge. La finanziaria può applicare un indennizzo massimo dell'1% dell'importo residuo (0,5% se manca meno di un anno alla scadenza). Alcune finanziarie non applicano penali. Verifichi sempre le condizioni nel contratto.
Quanti prestiti personali si possono avere?
Non esiste un limite legale al numero di prestiti attivi. Ogni finanziaria valuta la tua situazione complessiva: reddito, debiti in corso e storia creditizia registrata nel CRIF. Se il tuo reddito è sufficiente a coprire tutte le rate, puoi avere più prestiti contemporaneamente.
Qual è la differenza tra prestito personale e cessione del quinto?
Il prestito personale si rimborsa con addebito sul conto corrente e non ha vincoli sulla destinazione del denaro. La cessione del quinto prevede invece che la rata venga trattenuta direttamente dallo stipendio o dalla pensione, per un massimo di un quinto del netto. La cessione del quinto ha spesso tassi più bassi ma è riservata a dipendenti e pensionati.
Conviene Agos o Findomestic?
Dipende dalle tue esigenze. Agos è più veloce nell'erogazione, soprattutto per chi è già cliente. Findomestic offre maggiore flessibilità con opzioni come il cambio rata e importi fino a 60.000 €. In termini di TAEG, i tassi sono simili e variano in base all'importo e alla durata. Confronta entrambe le offerte con il tuo importo specifico.
Iscriviti a Financera Stacks - La tua guida settimanale per gestire al meglio le finanze personali, aumentare le entrate e creare una vita in cui il denaro lavora per te.